Paiements et fintech
Paiements instantanés et trésorerie : délais et coûts
En Suisse, les paiements instantanés sont des transferts d’un compte suisse à un autre. Ils sont traités 24 heures sur 24, y compris les week-ends et les jours fériés.
Paiements instantanés en Suisse : comment ça marche aujourd’hui
En Suisse, les paiements instantanés sont des transferts d’un compte suisse vers un autre. Ils sont traités 24 heures sur 24, y compris les week-ends et les jours fériés. L’argent arrive sur le compte du bénéficiaire en quelques secondes.
Une fois effectué, le paiement est définitif et ne peut pas être annulé. Le système national qui les rend possibles est géré par SIX Group.
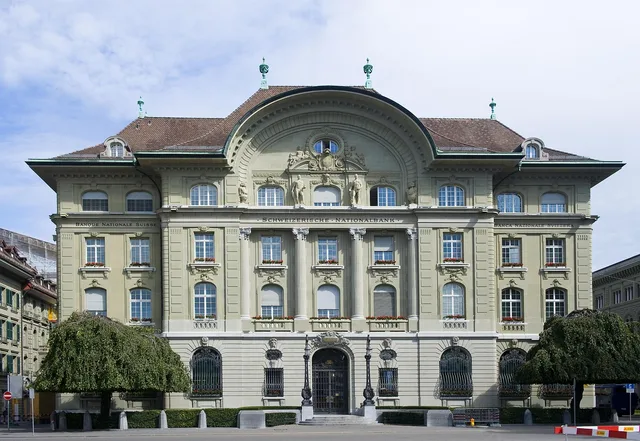
Sur le plan réglementaire, la Banque nationale suisse (BNS) a établi que toutes les banques suisses doivent prendre en charge les virements instantanés d’ici la fin 2026. Pour la clientèle privée, plus de 95 % des banques suisses le font déjà.
Depuis août 2024, les plus grands établissements, dont la Banque WIR, sont tenus d’accepter les paiements instantanés jusqu’à une limite de 20 000 francs par transaction. Les autres banques suivront d’ici 2026. Pour l’instant, l’offre d’envoi de paiements instantanés est facultative et varie d’un établissement à l’autre.
Pour une trésorerie, le premier contrôle est pratique : vérifier si sa propre banque propose déjà le service. Si vous opérez en tant qu’entreprise, vérifiez si l’habilitation couvre également le compte professionnel et pas seulement le compte privé. En effet, le taux d’adhésion supérieur à 95 % concerne la clientèle privée.
Délais de crédit et jours non ouvrables
La fenêtre opérationnelle est continue : 24 heures sur 24, sept jours sur sept, toute l’année. Il n’y a pas d’attentes liées au calendrier bancaire ni de files d’attente reportées au jour ouvrable suivant. Le paiement est traité et transféré en quelques secondes, même le samedi, le dimanche ou pendant un jour férié.
Dans la pratique, les deux moments coïncident, mais conceptuellement, ils doivent être distingués. La disponibilité immédiate concerne le moment où les fonds sont utilisables sur le compte du bénéficiaire. La définitivité concerne le fait que l’opération, une fois exécutée, n’est plus annulable.
Ceux qui planifient doivent savoir qu’il n’existe pas de fenêtre de révocation. Un paiement instantané émis avec un montant ou un bénéficiaire erroné ne se rappelle pas par une simple révocation : il nécessite un accord avec la contrepartie.
La conséquence opérationnelle est asymétrique. Celui qui encaisse peut compter sur une date de crédit prévisible même en dehors des heures bancaires. Celui qui paie doit valider les données du bénéficiaire avant l’envoi, car la correction ultérieure dépend de la disponibilité de la contrepartie, et non de sa propre banque.
Les délais annoncés sont explicites : Raiffeisen parle d’un maximum de 10 secondes, avec un crédit en moins de 10 secondes. Banca Cler indique un maximum de dix secondes. La Banque WIR enregistre les paiements dans un délai de dix secondes et confirme immédiatement l’exécution.
Les week-ends et les jours fériés, la comptabilisation a lieu immédiatement, mais avec une date de valeur au jour ouvrable bancaire suivant. C’est ce que prévoient Raiffeisen et la Banque WIR. Chez la Banque WIR, le crédit n’est pas soumis à des commissions supplémentaires.
La comparaison avec le virement ordinaire est nette en termes de délais : en Suisse, un virement ordinaire peut prendre de quelques heures à un jour, voire plus, selon l’horaire, le week-end ou les jours fériés. Un paiement instantané est toujours exécuté en dix secondes, indépendamment de l’horaire ou du jour.
Ce qui change dans la gestion de la liquidité
L’effet sur le flux de trésorerie est direct : les positions en suspens diminuent, car un encaissement ou un paiement ne reste pas en attente du prochain jour ouvrable pour être exécuté. Les opérations peuvent être ordonnées et reçues même en dehors des heures bancaires. Le calendrier des mouvements devient prévisible, même lors des week-ends et des jours fériés.
Cela doit être replacé dans le rôle que jouent les établissements dans le trafic quotidien des paiements. Les banques garantissent le bon fonctionnement des activités quotidiennes de trafic des paiements. Grâce à leur lien direct avec les marchés internationaux des capitaux, elles assurent le flux transfrontalier des paiements et des capitaux.
Les banques assument l’intermédiation de capital. Les PME, pour le financement de leurs investissements, s’appuient sur les capitaux tiers intermédiés par les établissements.
Pour une PME suisse, la lecture correcte se fait donc à deux niveaux. Le paiement instantané agit sur la liquidité opérationnelle, rendant l’encaissement plus rapide et prévisible. Le financement des investissements reste lié aux capitaux tiers intermédiés par la banque, avec la vérification de la solvabilité et la collecte d’informations que l’établissement effectue lors de l’octroi du crédit.
Pour la trésorerie, la donnée pertinente est le solde : avec les paiements instantanés, le compte affiche immédiatement le solde réel, car l’enregistrement a lieu dans les dix secondes. Il n’y a pas de montants en suspens et le risque de crédit est réduit, car l’argent passe de manière définitive et irrévocable.
Le week-end, la date de valeur est reportée au jour ouvrable bancaire suivant. La liquidité disponible doit donc être planifiée en tenant compte de cette date, même si le crédit est immédiat.
Coûts et conditions : que vérifier dans la brochure tarifaire
Il ne faut pas tenir la gratuité pour acquise : les conditions varient d’une banque à l’autre. Les brochures tarifaires qui accompagnent les comptes régissent, entre autres, les virements SEPA instantanés en euros. C’est là qu’il faut chercher les clauses applicables avant de comparer deux offres.
Dans votre brochure tarifaire, plusieurs points doivent être contrôlés. Premièrement : la commission appliquée à chaque virement instantané et l’éventuel forfait ou paquet qui l’inclut. Deuxièmement : les éventuelles limites de montant par opération et par jour.
Troisièmement : les canaux habilités (application mobile, e-banking, guichet) et lesquels permettent effectivement d’ordonner un paiement instantané. Quatrièmement : la distinction entre usage privé et usage professionnel, car l’habilitation et les conditions peuvent ne pas coïncider.
Cinquièmement : la devise et le circuit utilisé, c’est-à-dire virement instantané sur le système national ou virement SEPA instantané en euros. Sixièmement : les délais d’exécution déclarés et les modalités de débit sur le compte.
Exemples suisses : Raiffeisen indique 12 paiements instantanés gratuits par an et CHF 2.00 pour les suivants ; les prix de la Banque Raiffeisen locale peuvent différer. Banca Cler déclare que les paiements instantanés sont actuellement gratuits pour la clientèle privée. La Banque WIR précise que le crédit n’est pas soumis à des commissions supplémentaires.
UBS indique un montant maximum général de CHF 20 000 pour les paiements instantanés ; les instituts financiers peuvent convenir de limites plus élevées. La Banque WIR et Raiffeisen indiquent une limite de CHF 20 000 par transaction. Banca Cler indique un maximum de 20 000 CHF par paiement reçu.
Canaux de paiement et paiements transfrontaliers
Le périmètre national repose sur le système de paiements instantanés géré par SIX Group, qui opère entre comptes suisses. Il faut distinguer cela du virement SEPA instantané en euros, le format en euros régi dans les brochures tarifaires. Ceux qui ont des contreparties dans les deux mondes doivent savoir sur quel circuit circule chaque paiement, car la devise, les conditions et les contreparties atteignables changent.
Les banques garantissent également le flux transfrontalier des paiements et des capitaux grâce à leur lien direct avec les marchés internationaux des capitaux. La dimension étrangère n’est pas une exception, mais une fonction ordinaire du système bancaire suisse.
Du côté des encaissements, les paiements instantanés basés sur l’open banking sont proposés comme méthode de paiement pour le commerce électronique et le point de vente. Des solutions de ce type permettent au client de payer directement depuis son compte et sont décrites pour des expériences d’achat sur mobile, sur ordinateur de bureau et en caisse.
La méthode Instant Open-banking de Nuvei indique GBP et EUR. Les pays associés à cette méthode sont l’Autriche, la Belgique, l’Estonie, la France, l’Allemagne, l’Irlande, l’Italie, la Lettonie, la Lituanie, les Pays-Bas, l’Espagne et le Royaume-Uni ; la Suisse ne figure pas dans cette liste spécifique.
Banca Cler précise que l’offre est disponible en Suisse et en CHF. Banque WIR : la réception est déjà possible, tandis que l’envoi devrait être disponible d’ici la fin 2026.
Checklist pour la trésorerie et les petites entreprises
Vérifiez que votre banque prend en charge les virements instantanés. Plus de 95 % des banques suisses le font déjà pour la clientèle privée. La Banque nationale suisse (BNS) a établi que toutes les banques suisses doivent prendre en charge les virements instantanés d’ici la fin 2026. Si vous opérez avec un compte professionnel, vérifiez que l’habilitation vaut également pour ce compte.
Revoyez dans la brochure tarifaire les conditions économiques et opérationnelles appliquées aux virements instantanés. Vérifiez en particulier les commissions, les éventuelles limites de montant, les canaux habilités, l’usage privé ou professionnel, la devise et le circuit utilisé.
Adaptez le rapprochement bancaire à la définitivité immédiate. Les données du bénéficiaire doivent être vérifiées avant l’envoi. Les écritures comptables doivent pouvoir intégrer le crédit sans attendre le jour ouvrable suivant, car il n’existe pas de fenêtre de révocation sur laquelle compter pour corriger une erreur.
Distinguez enfin les opérations domestiques, qui passent par le système national géré par SIX Group, des virements SEPA instantanés en euros. Pour ces derniers, des conditions et des brochures tarifaires propres s’appliquent.
Vérifiez la limite de montant. UBS indique CHF 20 000 comme maximum général par opération ; Raiffeisen et la Banque WIR indiquent CHF 20 000 par transaction. Banca Cler indique un maximum de 20 000 CHF par paiement reçu. Des limites plus élevées peuvent être convenues entre instituts.
Vérifiez les prix appliqués : Raiffeisen prévoit 12 paiements instantanés gratuits par an et CHF 2.00 pour les suivants, avec des différences possibles auprès de la banque locale. Banca Cler déclare la gratuité actuelle pour la clientèle privée. La Banque WIR n’applique pas de commissions supplémentaires sur le crédit.
Les week-ends et les jours fériés, la date de valeur est celle du jour ouvrable bancaire suivant. Le rapprochement doit intégrer l’opération dans les dix secondes, mais la planification de trésorerie doit utiliser la date de valeur.
Checklist opérationnelle pour la trésorerie et les petites entreprises
- Vérifier l’habilitation du compte professionnel aux paiements instantanés
- Contrôler les commissions, les limites de montant et les canaux habilités dans la brochure tarifaire
- Distinguer entre le système national (SIX) et le SEPA instantané en euros
- Adapter le rapprochement bancaire à la définitivité immédiate
- Planifier le flux de trésorerie sur la base de la date de valeur, et non du crédit